Joana Costa
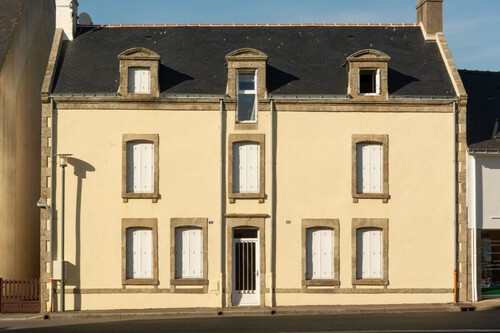
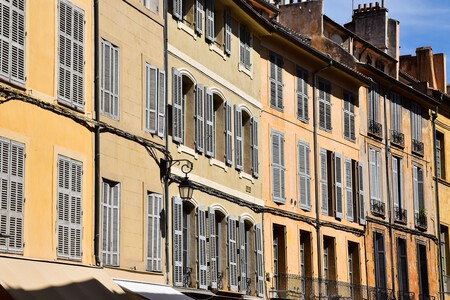
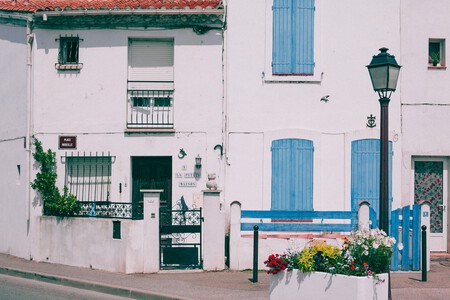
EditorPasear por algunas ciudades y pueblos de Francia permite descubrir una curiosidad arquitectónica que suele pasar desapercibida: edificios antiguos con ventanas tapiadas, huecos cegados con ladrillos y fachadas en las que parece faltar alguna abertura.
Aunque no todos estos casos tienen el mismo origen, algunos son consecuencia de un impuesto que estuvo vigente durante más de un siglo. La historia se remonta a 1798, cuando el Gobierno francés decidió introducir una contribución que obligaba a los propietarios a pagar en función del número de puertas y ventanas de sus inmuebles.
Cuantas más aberturas tenía una vivienda, mayor podía ser la cantidad que debía abonar a Hacienda. Lo que inicialmente parecía una forma sencilla de recaudar impuestos terminó teniendo consecuencias inesperadas (o no tanto) sobre la arquitectura.
Para reducir sus obligaciones fiscales, algunos propietarios optaron por cerrar ventanas, eliminar divisiones y transformar los accesos de sus edificios. Hecha la ley, hecha la trampa.
Una medida postrevolucionaria
La medida fue aprobada el 24 de noviembre de 1798, durante el periodo del Directorio, cuando Francia atravesaba importantes dificultades económicas tras la Revolución.
El llamado impôt sur les portes et fenêtres, o impuesto sobre puertas y ventanas, partía de una idea tan sencilla como utilizar las características exteriores de los edificios como indicador de la capacidad económica de sus propietarios.
De esta manera, los recaudadores podían calcular la contribución contando las aberturas visibles desde el exterior, sin necesidad de entrar en las viviendas ni conocer los ingresos de sus ocupantes.
Según la documentación histórica recogida por el Ministerio de Economía de Francia, este tributo formó parte del sistema fiscal francés durante más de un siglo.
Las tarifas variaban según el tamaño del municipio y las características de las aberturas. En las poblaciones más pequeñas, una puerta o ventana podía tributar inicialmente 0,20 francos, mientras que en las grandes ciudades la cantidad podía alcanzar los 0,60 francos. Determinados accesos, como las puertas cocheras, estaban sujetos a una tributación superior.
La consecuencia fue la austeridad, al menos aparente: algunas familias encontraron una forma de reducir el impuesto. Lo hicieron a costa de disminuir el número de aberturas de sus casas.
En determinados edificios se tapiaron ventanas con ladrillos o piedras, mientras que en otros se modificaron elementos arquitectónicos para evitar que varias aberturas fueran contabilizadas por separado.
Adiós a las divisiones
También se eliminaron divisiones de algunas ventanas antiguas y se transformaron grandes puertas de acceso en entradas más pequeñas.
Incluso aparecieron soluciones decorativas, como las falsas ventanas pintadas en las fachadas, que ayudaban a mantener la simetría de los edificios sin incorporar nuevas aberturas sujetas al impuesto.
Asimismo, el problema es que cerrar ventanas no solo modificaba la apariencia de las casas. También reducía la entrada de luz natural y dificultaba la ventilación de las habitaciones.
Las viviendas más modestas podían verse especialmente perjudicadas, ya que sus propietarios tenían menos recursos para afrontar el impuesto y podían optar por sacrificar iluminación para ahorrar dinero.
Con el tiempo, la medida comenzó a recibir críticas por sus consecuencias sobre las condiciones de habitabilidad y la higiene. De hecho, llegó a ser conocida como un impuesto sobre el aire y la luz, una expresión que resumía el principal problema de gravar elementos tan necesarios para la vida cotidiana.
Francia no fue el primer país
Aunque el caso francés resulta especialmente llamativo por su duración, la idea no era completamente nueva. En 1696, Inglaterra y Gales ya habían introducido un impuesto sobre las ventanas, conocido como Window Tax, que también relacionaba el número de aberturas de una vivienda con la riqueza de sus propietarios.
En Francia, el tributo se mantuvo durante más de 126 años. La ley del 19 de julio de 1925 estableció su supresión, que se hizo efectiva en 1926. Para entonces, el sistema fiscal había evolucionado y el impuesto sobre la renta había adquirido una importancia creciente, mientras que la contribución sobre puertas y ventanas resultaba cada vez más difícil de justificar.
Fotos | En Pexels/Jan van der Wolf, Pexels/AXP Photography y Pexels/Maria Orlova.
En DAP | Qué es mejor: ¿dejar el aire todo el día encendido o apagar y encenderlo cada vez?